05.11.2026
Мы привыкли бояться бунта машин и сверхинтеллекта, который однажды выйдет из-под контроля. Но ближайшая опасность выгляд...
Завершившаяся неделя войдет в историю Уолл-стрит как одна из самых драматичных. Общий сценарий биржевых торгов развивался по классическому принципу «покупай на слухах, продавай на фактах», многократно усиленному внутренним политическим триггером — результатами промежуточных выборов в Конгресс.
В среду 4 ноября рынок встретил убедительную победу демократов в обеих палатах Конгресса всеобщим ликованием: ключевой индекс Dow Jones подскочил более чем на 1500 пунктов (около 3%), показав лучший результат после промежуточных выборов с 1982 года. Инвесторы изначально интерпретировали итоги выборов как сигнал, что теперь можно ожидать большей макроэкономической стабильности и сдерживания наиболее радикальных инициатив администрации Дональда Трампа.
Однако менее чем через 24 часа наметившаяся было биржевая эйфория резко испарилась. Индекс волатильности VIX (важнейший показатель, который отражает ожидания участников рынка относительно краткосрочных колебаний американского фондового индекса S&P 500 на ближайшие 30 дней) внезапно подскочил до самого высокого уровня с конца марта этого года, когда Трамп продлил сроки войны с Ираном.
И в четверг 5 ноября все ключевые индексы дружно полетели вниз.
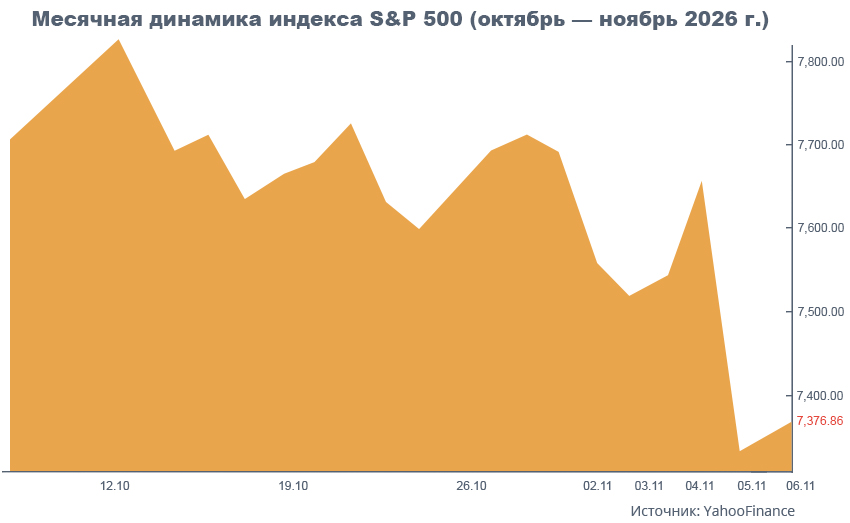
Промышленный индекс Dow Jones рухнул более чем на 1800 пунктов, S&P 500, упав более чем на 3%, показал худший результат на второй день после промежуточных выборов почти за 130 лет наблюдений (с 1896 года), а хайтековскому Nasdaq Composite потребовалось всего шесть минут в начале утренней сессии, чтобы полностью нивелировать послевыборное ралли.
Главным катализатором перемены настроений в очередной раз стали вовсе не общие макропоказатели американской экономики (с ними, к слову, пока все в порядке — см. ниже), а давно засевшие в подкорке у инвесторов страхи относительно дальнейшего эффективного развертывания ИИ-инфраструктуры и пресловутого ИИ-бума в целом.
 Dow Jones рухнул более чем на 1800 пунктов, S&P 500, упав более чем на 3%, показал худший результат с 1896 года, а Nasdaq Composite потребовалось всего шесть минут в начале утренней сессии, чтобы полностью нивелировать послевыборное ралли
«Протрезвев поутру», биржевики начали судорожно закладывать в свои оценки растущие риски усиления антимонопольного давления, ужесточения экологических норм для энергоемких объектов (дата-центров и иже с ними) и ужесточения регуляторных ограничений на развертывание ИИ-инфраструктуры в результате достижения демократами контроля над обеими палатами и ключевыми комитетами Конгресса.
В частности, победа демократов на губернаторских выборах в четырех ключевых штатах (Техас, Огайо, Мичиган, Джорджия) создала явную угрозу резкого замедления строительства дата-центров. По оценкам Goldman Sachs, на те штаты, где новые губернаторы уже пообещали ввести мораторий или ужесточить экологические и энергетические нормы для ЦОД, приходится около 45% всей их запланированной мощности в США. А избранный в Техасе губернатор-демократ Джина Инохоса сразу же заявила о намерении «защитить местные сообщества от массового наращивания» таких объектов, что напрямую ударило по агрессивным планам компаний-гиперскейлеров: по текущим оценкам, на один только Техас приходится порядка 25‒30% уже имеющихся мощностей дата-центров в США.
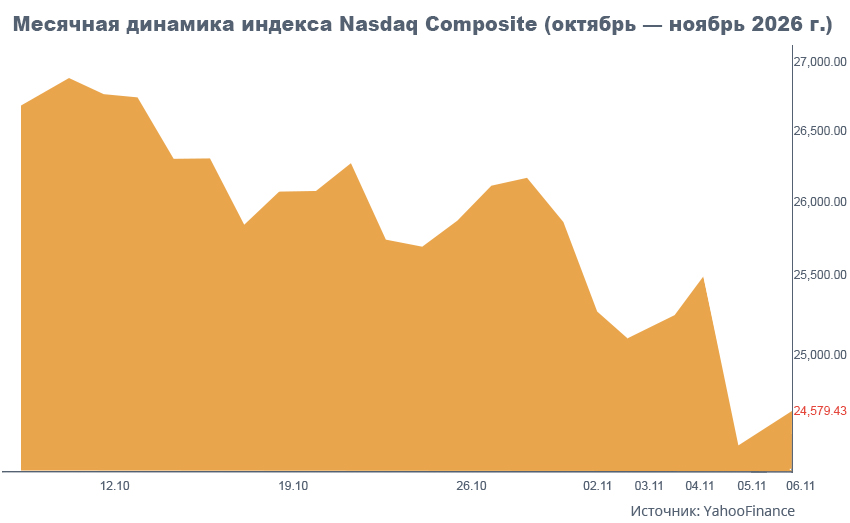
Технологический сектор, бывший главным локомотивом биржевого роста с конца 2023 года, ожидаемо принял на себя основной удар. Индекс Nasdaq Composite, наиболее чувствительный к биржевым страхам, снизился более чем на 5,5% в пиковый день распродажи, потеряв около 1273 пунктов, что было равноценно вымыванию рыночной капитализации более чем на 2 трлн долларов.
Это падение приблизило индекс к так называемой зоне технической коррекции (снижение на 10% и более от пикового уровня закрытия торгов 6 октября), а более узкий Nasdaq-100 достиг этой зоны даже раньше, в понедельник 2 ноября.
Рынок переходит от фазы «слепого энтузиазма» к фазе «требования доказательств». Инвесторы все чаще задаются вопросом о сроках окупаемости колоссальных капитальных затрат гиперскейлеров в инфраструктуру ИИ
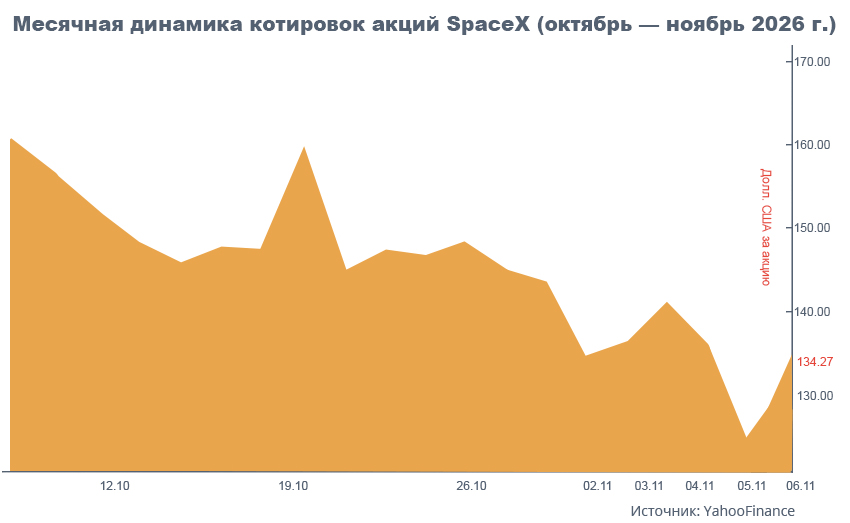
Под давлением оказалась практически вся ИИ-экосистема (не говоря уже о полупроводниковом секторе, о котором ниже): так, Meta Platforms* (в России компания признана экстремистской и запрещена) потеряла 5,7%, Amazon — 4,3%, Alphabet — 3%. И особое внимание привлекло падение более чем на 10% акций Tesla и SpaceX Илона Маска, который активно финансировал республиканские кампании, а его бизнес-модели особенно тесно связаны с текущей регуляторной повесткой президентской администрации.
Отметим также важный технический маркер: оба индекса (Nasdaq Composite и Nasdaq-100) пробили свои 200-дневные скользящие средние — линию, которую трейдеры традиционно считают границей между «бычьим» и «медвежьим» трендами. В последний раз они закрывались ниже этой отметки в апреле 2025 года, на фоне биржевой паники вокруг заявленных президентом Трампом «пошлин Дня освобождения» (Liberation Day tariffs).
В то же время многие аналитики отмечают, что текущая распродажа носит не панический, а структурный характер. Рынок переходит от фазы «слепого энтузиазма» к фазе «требования доказательств». Инвесторы все чаще задаются вопросом о сроках окупаемости колоссальных капитальных затрат гиперскейлеров (таких как Microsoft, Alphabet, Amazon и Meta) на инфраструктуру ИИ. И комментарии о том, что масштабное строительство дата-центров начинает «каннибализировать» другие катализаторы роста и создает серьезный дисбаланс в энергосетях, лишь подливают масла в биржевой огонь.
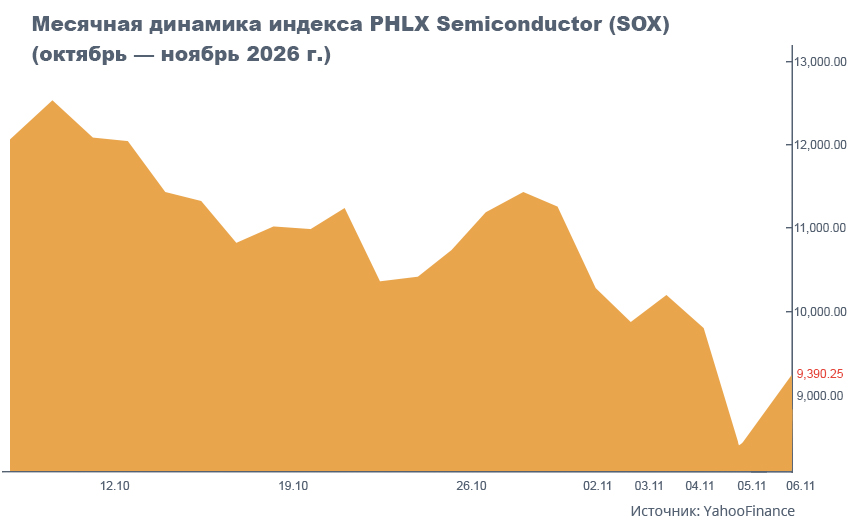
Наиболее же сильно пострадал полупроводниковый сектор, который традиционно рассматривается в качестве фундаментальной основы глобального ИИ-бума. Индекс Philadelphia Semiconductor Index (SOX), отслеживающий 30 крупнейших компаний отрасли, стал главным индикатором рыночного стресса.
В четверг 5 ноября SOX обрушился почти на 11% (по некоторым внутридневным оценкам, до 12,2%), что стало его худшей однодневной сессией с апреля 2025 года. Примечательно также, что в определенные моменты в ходе этой сессии в приличном минусе оказались все без исключения 30 компаний индекса, что говорит о системном характере выявленных рисков, а не о проблемах отдельно взятых компаний.
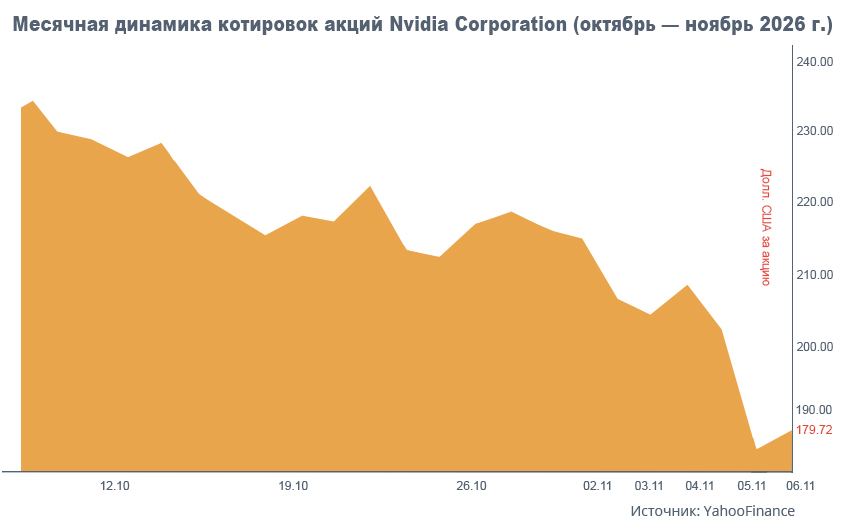
Особенно болезненный удар получили производители памяти и устройств хранения данных: Micron упал на 17% за сессию (а за последний месяц он потерял уже около 38%); SanDisk, Western Digital и Seagate потеряли более 10%. Значительно снизились акции AMD, Marvell, Arm и Lam Research (минус 36% за месяц). И даже гиганты первого эшелона — Nvidia, Broadcom и TSMC — упали почти на 10%.
Однако во всех этих просадках на самом деле кроется важный нюанс для более взвешенной оценки текущей картины: несмотря на резкую однодневную коррекцию, по сравнению с началом 2026 года практически все вышеупомянутые компании по-прежнему пребывают в заметном плюсе.
Так, по сравнению с началом года котировки акций того же Micron выросли примерно на 140%. Иными словами, пока можно с уверенностью говорить лишь о том, что на полупроводниковом рынке происходит агрессивная фиксация прибыли хедж-фондами, которые заранее начали сокращать свои позиции в слишком переоцененных активах в преддверии конца года.
Philadelphia Semiconductor Index (PHLX Semiconductor Sector Index, биржевой тикер SOX) — ключевой американский фондовый индекс, который отслеживает динамику акций крупнейших мировых компаний, занимающихся разработкой, производством, дистрибуцией и продажей полупроводников и микросхем.
Индекс был создан Филадельфийской фондовой биржей в 1993 году. Сейчас он администрируется биржей Nasdaq.
В индекс входят 30 компаний. Чтобы попасть в список, бумаги эмитента должны торговаться на крупных биржах США (включая иностранные компании, торгующиеся в виде американских депозитарных расписок, такие как ASML или TSMC).
Веса в индексе распределяются по модифицированной рыночной капитализации. Чтобы компании-гиганты не подавляли остальных, при расчете индекса действуют ограничения: вес топ-5 компаний ограничен на уровне 8% для каждой из них, вес остальных участников — на уровне 4%.
Крупнейшие и самые известные компоненты индекса:
Nvidia (NVDA), Advanced Micro Devices (AMD), Broadcom (AVGO), Intel (INTC) — все США; TSMC (TSM, Тайвань), ASML (ASML, Нидерланды).
Грядущее первичное публичное размещение акций (IPO) компании Anthropic, одного из столпов ИИ-бума, запланированное на середину ноября, на фоне этого биржевого шторма представляется особенно знаковым. Это событие должно было стать новым триумфом ИИ-сектора, но теперь, как нетрудно догадаться, общий градус ожиданий заметно понизился.
Так, согласно промежуточным оценкам, приводимым в обзорах ряда ведущих деловых СМИ, крупнейшие инвесторы компании теперь ориентируются на ее рыночную оценку в 1–1,5 трлн долларов, что заметно ниже ранее обсуждавшихся рекордных прогнозов в 2 трлн долларов.
Причем корректировка ожиданий связана не только с общей рыночной турбулентностью, но и с официально представленными внутренними метриками компании: на прошлой неделе Anthropic сообщила, что темпы роста ее выручки в третьем квартале замедлились до 47% по сравнению со 144% в предыдущем квартале. Более того, аналитики прогнозируют дальнейшее двукратное снижение темпов роста к концу года.
Кроме того, IPO Anthropic проходит на фоне беспрецедентного общественного давления. По данным экзит-поллов NBC News, более половины избирателей назвали вопрос строительства ИИ-дата-центров «ключевым» или «важным» фактором при голосовании на выборах в Конгресс. И на местных референдумах избиратели отклонили принятие мер, связанных с дальнейшим развитием дата-центров, для 40 из 41 подобных предложений, внесенных в бюллетени. Согласно же более раннему (март 2026 года) опросу Gallup, 71% американцев выступают против строительства ИИ-дата-центров в непосредственной близости от их мест проживания (для сравнения: против строительства «на местах» АЭС, по результатам того же опроса, выступают 53%).
Столь враждебная «внешняя среда» создает серьезные риски не только для той же Anthropic и прочих лидеров ИИ-индустрии, но и для так называемых неооблачных провайдеров (neoclouds), таких как CoreWeave, Nebius, Lambda Labs, IREN и пр., изначально жестко ориентированных на предоставление GPU-as-a-Service и высокопроизводительной инфраструктуры для обучения и работы нейросетей. Как отмечает вице-президент Gartner Уилл Соммер, у этих компаний нет диверсифицированных продуктовых линеек и они рассчитывают исключительно на дальнейший рост спроса на вычислительные мощности. По оценкам Соммера, уже к 2030 году до 80% таких игроков могут обанкротиться или быть поглощенными, поскольку совокупных рыночных доходов хватит далеко не всем, а стоимость привлечения капитала для них уже резко выросла (так, только за последнюю неделю доходность облигаций CoreWeave подскочила с 10 до 16%).
Впрочем, несмотря на мрачные итоги четверга, уже на следующий торговый день, 6 ноября, рынок в очередной раз продемонстрировал завидную устойчивость, предотвратившую дальнейшее паническое развитие событий.
Спасательным кругом фактически стал вышедший новый отчет о занятости в США, который оказался очень духоподъемным: американские работодатели создали в октябре 165 тыс. рабочих мест вместо прогнозировавшихся аналитиками 59 тыс., а уровень безработицы снизился до 4,1% (отметки, близкой к полной занятости). Приободрил инвесторов и рост средней заработной платы, который составил 3,1% в годовом исчислении.
Эти данные очень своевременно напомнили особо разгоряченным инвесторам, что экономика США по-прежнему пребывает в здравии, корпоративная прибыль устойчиво растет (более чем на 25% в годовом исчислении) и она способна успешно абсорбировать как умеренное повышение ставок, так и различные геополитические шоки.
Крупнейшие гиперскейлеры обладают достаточной финансовой подушкой, чтобы пережить ужесточение регуляторного давления и при необходимости перенести строительство дата-центров в более лояльные юрисдикции
На этом благоприятном фоне произошла частичная, но значимая коррекция биржевых настроений: в пятницу 6 ноября индекс S&P 500 вырос на 0,7%, сократив недельные потери до пристойных 2,3%, Nasdaq Composite прибавил 1,4%, а наиболее пострадавший индекс SOX отскочил на 4,2%.
Акции ИИ-флагмана Nvidia восстановились на 3,6% после ее худшего торгового дня с января 2026 года.
Компания Lam Research (один из мировых лидеров в разработке и производстве оборудования для выпуска полупроводниковых микросхем) объявила о программе обратного выкупа акций на сумму до 25 млрд долларов, что резко подняло ее котировки на 8,5% и в целом поддержало весь сектор оборудования.
Еще один показательный пример — крупный провайдер дата-центров IREN, котировки акций которого, вопреки общему тренду, подскочили на 19,4% после публикации сильного квартального отчета и анонса новых контрактов, наглядно показав, что компании с реальными активами (земля, энергия, мощности) по-прежнему могут диктовать рынку свои условия.
Ну и как бы заодно снова подключился к общей ИИ-повестке президент Трамп, который бодро заявил, что он «на 100% поддерживает центры обработки данных» и будет «сотрудничать со многими штатами США, которые хотят разбогатеть благодаря их созданию».
Текущая ситуация на рынке США, по мнению многих аналитиков, представляет собой не «крах технологической революции», а ее закономерную и необходимую «фазу зрелости». Так, по оценкам Capital Economics, «бум находится на завершающем этапе», но это означает завершение этапа иррационального энтузиазма, а не самого роста.
Индексы SOX и Nasdaq Composite уже прошли через серьезное стресс-тестирование, однако фундаментальные технологические драйверы (растущий спрос на вычислительные мощности, развитие генеративного ИИ) пока остаются нетронутыми.
Победа демократов на промежуточных выборах 2026 года, по сути, стала идеальным катализатором для давно назревшей коррекции и перехода к стадии строгой проверки на монетизацию и эффективность капитала. При этом крупнейшие гиперскейлеры (Alphabet, Microsoft, Amazon) обладают достаточной финансовой подушкой, чтобы пережить ужесточение регуляторного давления и при необходимости перенести строительство дата-центров в более лояльные юрисдикции (в том числе, как на днях пошутил неунывающий Илон Маск, и в «космические локации»). Однако для сотен мелких игроков и переоцененных поставщиков оборудования будущая «фильтрация активов» будет куда более жесткой.
Темы: Среда