28.10.2026
Илон Маск предлагает обществу цель за рамками обычной политики: сохранить и расширить цивилизацию. Бывший министр труда ...
К итайский высокотехнологический сектор переживает период значительной понижательной коррекции после долгого мощного роста. Индекс STAR50, отслеживающий ведущие национальные компании в сфере искусственного интеллекта и полупроводников, упал на 40% с июльских максимумов, что привело к снижению их совокупной рыночной стоимости приблизительно на 480 млрд долларов за последние четыре месяца.
Общее снижение капитализации китайского фондового рынка (с учетом торговли на Гонконгской бирже) с мая 2026 года составило, по разным оценкам, от 2,4 до 3,5 трлн долларов (столь заметный разброс во многом объясняется разными методологиями подсчета и разными базовыми периодами). При этом, по данным Goldman Sachs, акции компаний, так или иначе относящихся к сектору технологий ИИ, составляют 42% общей рыночной капитализации и 57% совокупного биржевого оборота как по акциям категории А, котирующимся на материковом рынке, так и по акциям категории H, котирующимся в Гонконге.
 Несмотря на резкое падение, индекс STAR50 все еще находится на запредельном уровне мультипликатора P/E: даже сейчас он составляет около 100 к 1, а еще совсем недавно и вовсе достигал на пике 250 к 1
В то же время текущая коррекция происходит после весьма впечатляющего биржевого ралли: до того как началось падение, индекс STAR50 вырос с исторического минимума в 643 пункта (сентябрь 2024 года) до рекордных 2,208 пункта (июнь 2026-го), то есть менее чем за два года он вырос на 243%.
Иными словами, если говорить о среднесрочной динамике, то формально STAR50 сейчас худший по показателям роста индекс технологических компаний в мире, однако даже после 40-процентного падения он остается более чем на 100% выше уровня двухлетней давности.
Что же касается более широкого китайского индекса CSI300, то он снизился на 20% с июньских пиков и уже вошел в «медвежью» зону: за последние 12 месяцев CSI300 упал на 13,98%.
Многие аналитики обращают внимание и на то, что, несмотря на резкое падение, индекс STAR50 все еще находится на запредельном уровне мультипликатора P/E (соотношение совокупной рыночной стоимости всех компаний в индексе к их совокупной чистой прибыли за последний год): даже сейчас он составляет около 100 к 1, а еще совсем недавно и вовсе достигал на пике 250 к 1.
При этом у его «большого брата», Nasdaq 100 аналогичный мультипликатор составляет порядка 30 к 1, и, сравнивая эти два индекса, многие инвесторы небезосновательно опасаются, что даже после произошедшей коррекции биржевые оценки входящих в состав STAR50 компаний остаются сильно завышенными и это может привести к дальнейшей панической распродаже их акций.
Биржевая коррекция затронула многих ключевых игроков китайской технологической индустрии. Среди наиболее заметных жертв можно выделить производителей оптических компонентов Zhongji Innolight и Eoptolink Technology, котировки акций которых снизились примерно на 60% от пиковых значений июня и июля. Во многом это связано с тем, что Вашингтон планирует запретить этим компаниям поставлять оборудование в американские центры обработки данных: еще в августе 2026 года Федеральная комиссия по связи США (FCC) начала разрабатывать проект запрета на импорт новых китайских оптических трансиверов для дата-центров из-за «опасений по поводу безопасности данных и возможности установки вредоносного ПО».
В свою очередь, ведущие чипмейкеры MetaX Integrated Circuits и Moore Threads Technology, ранее показавшие рост на 700 и 400% соответственно после проведенных в прошлом году IPO, с июля 2026 года потеряли примерно половину своей рыночной стоимости.
В числе сильно пострадавших и крупнейший китайский производитель робототехники Unitree, чье IPO в августе было переподписано в 8000 раз, — его котировки за последние два месяца упали примерно на 50%, Хотя за последнюю неделю компании удалось примерно на треть отыграть потерянное.
Наконец, ведущий китайский производитель высокопропускной памяти (HBM) для ИИ-индустрии CXMT (он рассматривается в качестве будущего глобального конкурента нынешним лидерам в данном сегменте — корейским SK Hynix и Samsung, а также американской Micron) за последний месяц потерял более четверти капитализации после весьма бодрого выхода на IPO в том же августе.
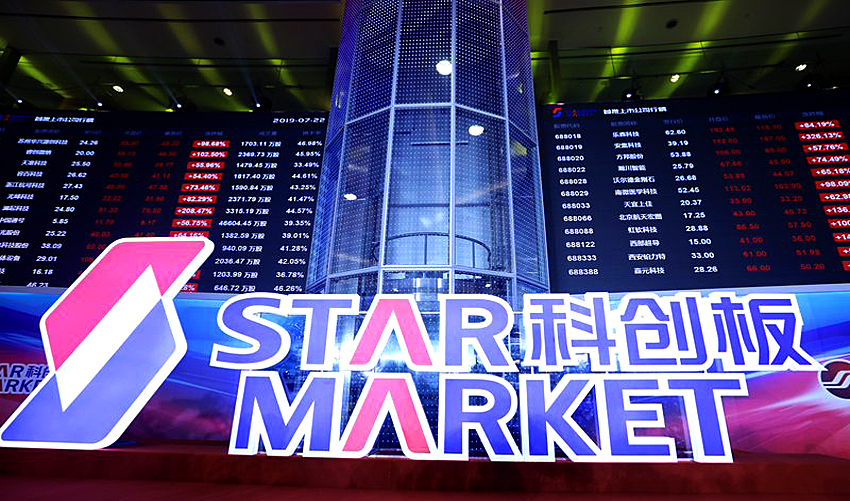
Аналитики выделяют четыре ключевых фактора, обусловивших текущее падение индекса STAR50 и капитализации входящих в него компаний.
Во-первых, это можно считать следствием «переоценки перспектив прибыльности». Масштабные капиталовложения в ИИ пока не продемонстрировали устойчивой коммерческой отдачи (как в Китае, так и за его пределами). Местные компании сталкиваются с необходимостью доказывать инвесторам свою способность генерировать прибыль на фоне весьма слабого внутреннего спроса.
Во-вторых, очевидную негативную роль играют различные геополитические риски. Перспектива расширения ограничений на экспорт китайского технологического оборудования со стороны США и других западных стран создает долгосрочную неопределенность в рыночных оценках.
Еще одним негативным фактором является уже отмеченная нами чрезмерно высокая доля ИИ-сектора в общей рыночной капитализации публичных компаний КНР, что дополнительно усиливает эффект коррекции на хайтек-рынке в целом.
И наконец, свою роль, безусловно, играет и специфическая структура местных инвесторов. Китайский фондовый рынок характеризуется более высокой долей розничных игроков по сравнению с западными рынками, где преобладают институциональные инвесторы, что также повышает биржевую волатильность и «эмоциональность» принимаемых ими решений.
Или, если воспользоваться емким резюме пекинского управляющего фондами Дон Баочжэня, «китайский рынок переживал период активного спекулятивного роста. И сейчас мы наблюдаем неизбежную коррекцию завышенных оценок».
Обвал хайтек-сегмента фондового рынка КНР заметно усложняет реализацию долгосрочной стратегии руководства страны по перенаправлению семейного капитала (денег рядовых инвесторов) с рынка недвижимости в сектор публичных компаний. Пекин рассчитывал использовать фондовые рынки для дополнительного финансирования технологического развития, однако текущая неблагоприятная ситуация существенно ограничивает доступ к акционерному финансированию, в частности для перспективных стартапов в сфере аппаратного обеспечения и производства микросхем.
Так, Хонг Хао, управляющий партнер Lotus Asset Management в Гонконге, считает, что «нынешняя ситуация может существенно замедлить выход новых компаний на IPO».
Правительство Китая предпринимает различные регуляторные меры для того, чтобы местные инвесторы более активно вкладывали средства внутри страны. За последние несколько месяцев Китай ввел ряд ограничений на осуществление инвестиций за рубежом, а с 1 декабря вступают в силу пересмотренные административные меры NDRC (Национальная комиссия по развитию и реформам), которые устанавливают более жесткий надзор за всем жизненным циклом зарубежных инвестиций и заменяют правила, действовавшие с 2017 года.
«Полупроводниковые и вычислительные компании, выигрывающие от экономической трансформации Китая, демонстрируют повышенную инвестиционную привлекательность после текущей корректировки»
Кроме того, государственный ИИ-фонд с капиталом в 60 млрд юаней начал направлять денежные средства ведущим китайским разработчикам, однако внутренний потребительский спрос, по оценкам ряда местных аналитиков, пока остается весьма сдержанным, особенно в технологическом секторе. Показательный пример — развитие гуманоидной робототехники, на которую Пекин делает большую ставку в решении демографических проблем в стране (старение населения и сокращение трудовых ресурсов). Так, для систематизации отрасли Китай утвердил первые шесть национальных стандартов для гуманоидных роботов, которые вступят в силу 1 апреля 2027 года. Но, как отмечается в обзоре The Guardian, «спрос на робототехнику пока стимулируется государственными ведомствами и научно-исследовательскими институтами, а не обычными потребителями, для которых эти продукты по-прежнему слишком дороги и пока непрактичны для домашнего использования».
И, как полагают многие политтехнологи, крупномасштабные меры поддержки со стороны государства в ближайшей перспективе маловероятны. Так, на этой неделе проходит Пятый пленум ЦК КПК, закладывающий основу для XXI съезда партии в следующем году и в краткосрочной перспективе, по мнению Дэн Ван, директора по Китаю в Eurasia Group, «любые стимулирующие меры сейчас сопряжены с высокими рисками в случае их возможной неэффективности».
Впрочем, в отличие от драматических оценок многих западных СМИ (в частности, комментаторов тех же Bloomberg и Reuters), уже характеризующих текущее резкое падение котировок как «лопнувший ИИ-пузырь», ведущие аналитики и официальные массмедиа Поднебесной предпочитают рассматривать текущую коррекцию как необходимое оздоровление сектора после периода завышенных ожиданий.
Так, по мнению Ван Пэна из Beijing Academy of Social Sciences (его комментарий приводится в Global Times), «ценовые колебания отражают коррекцию, вызванную пересмотром краткосрочных настроений и долгосрочных ожиданий, а не фундаментальный сдвиг в перспективах развития сектора. Индустрия переживает период переоценки, когда рынки корректируют преждевременные ожидания будущего роста.»
Как полагает Ван Пэн, основная проблема отрасли — «несоответствие между уровнем технологического развития и реальным рыночным спросом. Отрасль нуждается в переходе от капиталозависимого роста к полезным практическим применениям и устойчивым бизнес-моделям».
Ведущие аналитики и официальные массмедиа Поднебесной предпочитают рассматривать текущую рыночную коррекцию как необходимое оздоровление сектора после периода завышенных ожиданий
В свою очередь, Чжу Нин из Shanghai Advanced Institute of Finance дежурно констатирует: «Когда инвесторы начинают считать само собой разумеющимся, что акции технологических компаний могут только расти, это создает дополнительные риски. Периоды быстрого роста обычно сменяются коррекциями».
В то же время Ян Дэлон (главный экономист First Seafront Fund) видит в текущей ситуации будущие возможности для нового роста: «Полупроводниковые и вычислительные компании, выигрывающие от экономической трансформации Китая, демонстрируют повышенную инвестиционную привлекательность после текущей корректировки».
Показательно, что схожие комментарии дают и некоторые серьезные западные инвестиционные компании: так, в октябре Goldman Sachs добавил компании Innolight и CXMT в пересмотренный список рекомендуемых к покупке акций компаний, занимающихся ИИ, а ведущий аналитик BNP Paribas Securities Уильям Браттон отметил, что «видит интересные возможности (для покупки акций китайских компаний в сфере ИИ. — “Стимул”) для осторожных инвесторов».
Наконец, Пань Хэлинь (официальный представитель министерства промышленности и информационных технологий КНР, MIIT) призвал к привлечению долгосрочного капитала в новые технологии и повышению прозрачности рынка для снижения краткосрочной спекулятивной активности.
Что же касается дальнейшего развития событий на китайском высокотехнологическом рынке, то пока ограничимся недавним прогнозом от аналитиков Morgan Stanley. Они полагают, что возможно «дополнительное снижение котировок китайских акций, котирующихся за рубежом, на 10–15% до достижения рынком дна».
Индекс STAR50 (SSE Science and Technology Innovation Board 50 Index) отслеживает 50 крупнейших компаний, котирующихся в специальном технологическом сегменте Шанхайской биржи — STAR Market. Это своеобразный уменьшенный китайский аналог Nasdaq: площадка создана прежде всего для поддержки инновационных компаний с более мягкими требованиями к листингу, включая возможность выхода на биржу для убыточных стартапов. В индексе STAR50 доминируют компании из сферы искусственного интеллекта, полупроводников, робототехники и ряда других хайтек-отраслей.
CSI300 — более широкий индекс голубых фишек, включающий 300 крупнейших и наиболее ликвидных акций, котирующихся на Шанхайской и Шэньчжэньской биржах. В него входят компании из разных секторов экономики: финансовые, потребительские, промышленные и др. Требования к листингу здесь строже: компании должны демонстрировать прибыль на протяжении трех лет подряд.
Индекс STAR50 сфокусирован на секторе высоких технологий и, соответственно, переживает более серьезную понижательную коррекцию по сравнению с CSI300, который более диверсифицирован. Но динамика STAR50 очевидно является более релевантным индикатором общих настроений инвесторов по части пресловутого китайского ИИ-бума.
Темы: Среда