14.09.2026
Пока мы спорили, можно ли доверить алгоритму руль, алгоритм получил доступ к гораздо более важным решениям. И выяснилось...
По данным корейского министерства торговли, промышленности и ресурсов (MOTIR’s), в первом полугодии 2026 года общий объем экспорта полупроводниковой продукции Южной Кореи вырос на 162,6% и достиг 192,4 млрд долларов, уже превысив предыдущий годовой рекорд. Значительную долю этого колоссального прироста обеспечил бум глобального спроса со стороны ИИ-сектора на High Bandwidth Memory (HBM) — сверхскоростную оперативную память с высокой пропускной способностью и повышенной плотностью хранения данных.
Новый обзор ITIF озаглавлен весьма тяжеловесно: «Как Южная Корея может превратить бум в сфере производства памяти для искусственного интеллекта в системное преимущество перед лицом давления со стороны Китая, обусловленного его масштабами». Но, по сути, речь в нем идет прежде всего о том, что благодаря буму спроса на HBM Южная Корея получила мощный приток финансовых ресурсов и в среднесрочной перспективе руководство страны и ее ведущие технологические компании рассчитывают благодаря этому приятному подарку обеспечить широкомасштабное расширение передовой инфраструктуры.
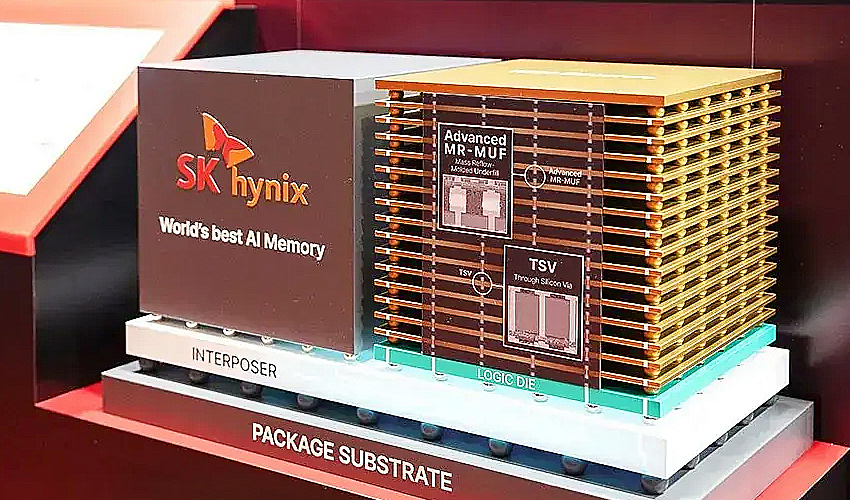
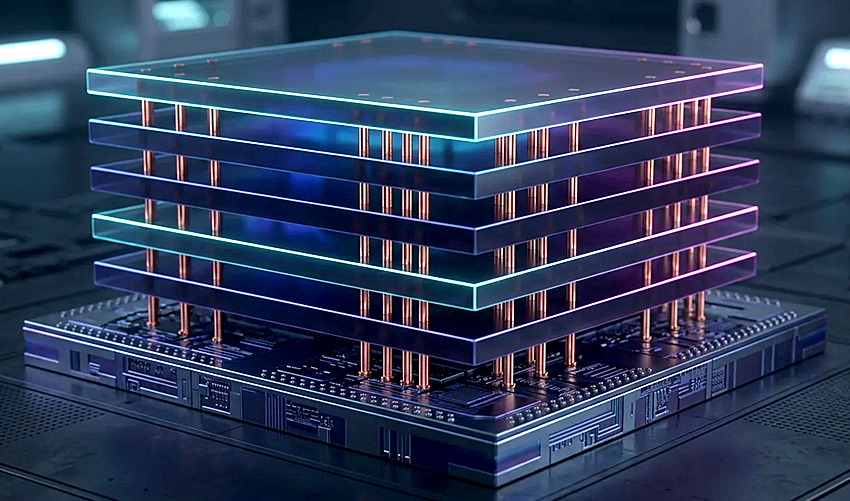
High-Bandwidth Memory — это особый тип быстрой/динамической оперативной памяти (DRAM), трехмерная стековая конструкция, собранная по принципу этажерки: от 8 до 12 тонких кремниевых чипов DRAM укладываются друг на друга и пронизываются тысячами сквозных вертикальных каналов. Вся конструкция монтируется на кремниевый интерпозер (промежуточный адаптер) вплотную к GPU или ИИ-ускорителю.
Такая многослойная схема критически важна для передовых больших языковых моделей (LLM), которые ограничены так называемой memory wall — стеной памяти. Обычная GDDR-память (специальный тип оперативной памяти, созданный для видеокарт и ускорителей графики с удвоенной скоростью передачи данных) уже физически не справляется с теми объемами информации, которые необходимы для эффективной работы современных LLM: она либо резко замедляет процесс, либо потребляет столько энергии, что чип быстро выходит из строя (плавится). А при использовании HBM пропускная способность становится в 10–20 раз выше при значительно меньшем энергопотреблении. Именно это ключевое преимущество и превратило HBM в критический инфраструктурный компонент ИИ-индустрии, и она стала фактически безальтернативным вариантом для обучения продвинутых ИИ-моделей.
Передовой стандарт HBM4 был утвержден JEDEC (Комитет инженерной стандартизации полупроводниковой продукции) в апреле 2025 года, и уже к концу 2025-го корейская SK Hynix завершила его разработку и начала массовое производство (вскоре его также наладили два других мировых лидера — Samsung и американский Micron). Не вдаваясь в технические детали, отметим, что в HBM4 базовый логический кристалл (Base Die) впервые производится по передовым техпроцессам 4–5 нм на фабриках тайваньской TSMC, что открывает дополнительные возможности для глубокой кастомизации под нужды различных заказчиков в ИИ-индустрии.
Соавторами доклада ITIF стали Седжин Ким, заместитель директора Центра исследований инноваций и конкурентоспособности Кореи при ITIF, и Роберт Аткинсон, основатель и многолетний президент ITIF (летом 2026 года он ушел с этого поста и теперь скромно именует себя «старшим научным сотрудником», senior fellow).
Как отмечается в их обзоре, «Южная Корея вступила во вторую половину 2026 года с неоспоримыми доказательствами своей значимости на глобальном технологическом фронтире». Благодаря резкому наращиванию производства HBM SK Hynix, лидер мирового рынка в этом сегменте (ее доля сейчас составляет около 56%), в июне впервые обогнала многолетнего флагмана корейской индустрии Samsung Electronics по рыночной капитализации и объявила о заключении многолетнего технологического партнерства с Nvidia. На пару же SK Hynix и Samsung (на долю последнего в том же сегменте приходится еще чуть более 20%) также сыграли ключевую роль в заметном росте корейского композитного индекса акций (KOSPI).
Руководство страны оперативно отреагировало на этот успех корейского бизнеса. Спустя всего несколько недель после июньских местных выборов президентская администрация Ли Чжэ Мена (он возглавил страну годом ранее, в июне 2025-го) объявила о запуске трех национальных мегапроектов в сфере производства полупроводников, физического ИИ и строительства новых центров обработки данных для ИИ.
 Благодаря резкому наращиванию производства HBM SK Hynix — лидер мирового рынка в этом сегменте (ее доля сейчас составляет около 56%) — в июне впервые обогнала по рыночной капитализации многолетнего флагмана корейской индустрии Samsung Electronics
Ключевой план по полупроводникам предусматривает выделение 800 трлн вон (порядка 600 млрд долларов по текущему курсу) на строительство четырех новых заводов по производству микросхем, а также на создание «экосистемы поставщиков и кадрового потенциала» на юго-западе страны. 81 трлн вон (60 млрд долларов) планируется направить на создание в провинции Чхунчхон крупнейшего хаба по производству HBM-памяти и передовых технологий упаковки, а также региональных центров по производству материалов и оборудования, с общей заявленной целью удвоить производственные мощности по выпуску HBM-памяти в течение пяти лет. Кроме того, в течение 15 лет планируется выделить более 30 трлн вон (22 млрд долларов) на разработку микросхем нового поколения. Новая программа по физическому ИИ направлена на выстраивание эффективной связки между производством робототехники и ИИ-индустрией, а план по созданию ЦОДов предусматривает в качестве ближайшей цели достижение их общей мощности в 8,4 ГВт и, с учетом запланированного расширения основного проекта компании SK, нацелен на рост до 18,4 ГВт к 2035 году.
Отдельно упомянем относительно недавно обновленные долгосрочные дорожные карты развития двух лидеров национальной техноиндустрии — Samsung и SK Group, которые в совокупности достигают 4755 трлн вон (3,5 трлн долларов), что почти вдвое превышает текущий ВВП страны — 1,87 трлн долларов в 2025 году (по данным МВФ и Всемирного банка). Разумеется, речь при этом идет о многолетних инвестиционных планах компаний (обычно охватывающих пять–десять лет), а не о разовых вложениях в 2026 году. Но уточним, что эти дорожные карты включают в себя инвестиции сверх тех колоссальных сумм, которые предусмотрены по трем государственным мегапроектам.
Вторым важнейшим элементом новой общенациональной стратегии Южной Кореи на фоне полупроводниковых сверхприбылей является возможное создание правительством так называемого Future Response Fund (Фонда реагирования на будущее), который будет наполняться за счет дополнительных доходов, ассоциированных с ИИ-бумом: экспортных пошлин, корпоративных налогов со SK Hynix и Samsung, роста смежных поступлений и проч.
ITIF в своем докладе жестко критикует пассивную модель работы с такими сверхдоходами. По логике его авторов, такой фонд должен быть не «бездонной кубышкой», из которой можно периодически закрывать проблемные направления, а долгосрочным инвестиционным инструментом активной промышленной политики, призванным эффективно «конвертировать сегодняшнюю прибыль в технологии следующего цикла».
При этом аналитики ITIF настаивают на критически важном принципе: циклические доходы не должны превращаться в постоянные бюджетные обязательства. Подобный фонд — это не пенсионная система и не постоянная грантовая программа. Авторы обзора акцентируют внимание на необходимости создания «отдельного, прозрачного инвестиционного окна внутри фонда, которое будет отчитываться публично. Нельзя смешивать эти деньги с обычными бюджетными тратами — иначе они растворятся в политической конъюнктуре и лоббистских интересах».
И пока корейский Future Response Fund (по крайней мере, в его текущем макете) проектируется именно в этом ключе: в нем предусмотрены те самые отдельные инвестиционные окна, пилотные линии, тестовые полигоны, строгий контроль поставщиков и проч.
В своей колонке для ведущей ежедневной газеты Южной Кореи Chosun Ilbo от 18 августа исследователи ITIF также настоятельно рекомендуют, чтобы новые заявленные мегапроекты ориентировались не просто на строительство новых заводов, а на создание «эталонных фабрик» (reference factories) — особых рабочих сред, где молодые корейские поставщики смогли бы тестировать свою перспективную продукцию в реальных производственных условиях, обеспечивать ее соответствие строгим техническим требованиям, проходить формальные квалификационные процедуры от крупных заказчиков и в конечном счете использовать нарабатываемый в этих условиях послужной список «как валюту для последующего активного выхода на мировые рынки».
Аналитики ITIF также обращают внимание на классическую ловушку в высокотехнологичных отраслях: молодые компании не могут получить надежного заказчика без наличия у них послужного списка, но в то же время не могут предъявить этот послужной список без наличия портфеля заказов. И, по их мнению, описанные выше «эталонные фабрики» могут разорвать этот порочный круг. В самом упрощенном виде правительство создает для этого базовую инфраструктуру тестирования, но не гарантирует последующие закупки. А крупные корейские чеболи (Samsung, SK и др.) выступают в роли самых требовательных первых заказчиков, а не благотворительных патронов. Или, согласно лаконичной формулировке ITIF, «возможность должна быть гарантирована. Результат — нет».
При этом вместо традиционных KPI (объем инвестиций, количество подписанных меморандумов, число участников и проч.) ITIF предлагает другие: получили ли поставщики квалификацию у требовательных заказчиков? привели ли пилотные проекты к повторным заказам? были ли технологии, впервые протестированные в Корее, внедрены на зарубежных производствах? Соответственно, в идеальном сценарии ITIF главным результатом этих мегапроектов должна стать не коллекция новых больших зданий, а формирование нового поколения корейских поставщиков (компаний среднего звена, будущих национальных чемпионов), которые придут на эти объекты («эталонные фабрики») со своими идеями, а выйдут оттуда с доказанной бизнес-репутацией, которая позволит им побеждать в глобальной конкурентной борьбе.
Для анализа текущего расклада сил в глобальном технологическом разрезе ITIF на протяжении многих лет использует Hamilton Index — фирменную разработку Hamilton Center on Industrial Strategy при ITIF, названную в честь Александра Гамильтона, первого министра финансов США и идеолога промышленного протекционизма. Этот индекс агрегирует показатели по 10 стратегически важным передовым индустриям: компьютеры и электроника, химия, базовые металлы, металлообработка, машиностроение, электрооборудование, транспортное оборудование, судостроение, медицинские приборы, ИКТ.
Индекс измеряет абсолютный объем добавленной стоимости и коэффициент локализации (LQ) — насколько страна специализирована в этих отраслях по сравнению со среднемировым уровнем.
И, как отмечается в последнем обзоре ITIF, серьезная проблема Кореи состоит не просто в том, что «Китай намного больше, а в том, что Поднебесная быстро наращивает свои производственные масштабы в тех же самых отраслях, в которых специализируется Корея. Так, по расчетам аналитиков ITIF, только с 2018 по 2022 год Китай прирастил 611,5 млрд долларов добавленной стоимости в 10 отраслях, отслеживаемых в Hamilton Index, тогда как Корея за тот же период добавила в них лишь 7,4 млрд долларов (рост Кореи — 1,8%, Китая — 26,1%.)
Главным результатом этих мегапроектов должно стать формирование нового поколения корейских поставщиков (компаний среднего звена, будущих национальных чемпионов), которые придут на эти «эталонные фабрики» со своими идеями, а выйдут оттуда с доказанной бизнес-репутацией
ITIF также применяет к профилям специализации дополнительную метрику «косинусного сходства» (Cosine Similarity) — математический показатель того, насколько два вектора (в данном случае промышленные профили) направлены в одну сторону. Значение 1,0 означает полное совпадение, 0 — полную противоположность. И между Южной Кореей и Китаем этот коэффициент, согласно их расчетам, сегодня равен 0,79, что означает очень высокую степень сходства. Иными словами, Китай на протяжении многих лет целенаправленно клонирует корейский промышленный профиль, но делает это с промышленной базой, примерно на порядок большей по абсолютным объемам.
И в таких секторах, как базовые металлы, химия, металлообработка, машиностроение и производство жидкокристаллических дисплеев (последнее, например, еще совсем недавно было сильной стороной Южной Кореи), уже достигнутые Китаем промышленные масштабы делают рыночную конкуренцию с ним практически невозможной.
Так, по базовым металлам объем китайского производства в 14 раз больше корейского (504,5 млрд долларов против 35,9 млрд). В химии — в восемь раз больше. В станкостроении — в десять раз больше, и эти неприятные для Южной Кореи сравнения можно продолжить и далее.
Причем, что также весьма существенно, промышленная политика КНР уже давно нацелена не только на конечные продукты. По данным Rhodium Group, с 2021 по 2024 год китайский экспорт промежуточных компонентов вырос на 26%, капитального оборудования — на 32%. Китай энергично движется от былой роли «мировой фабрики» к куда более сильной роли «фабрики для фабрик».
И даже в тех отраслях и сегментах, где Южная Корея пока выигрывает у своего большого соседа (по крайней мере, по технологическому заделу), — в том же производстве HBM, передовой компьютерной техники и электроники, аккумуляторных батарей, судостроении — темпы сокращения отставания Китая таковы, что пресловутый запас прочности корейцев рискует обнулиться уже в ближайшие несколько лет. Так, китайская CXMT энергично расширяет мощности по производству DRAM и заявляет о планах начать производство HBM3 (предыдущего технопоколения) уже в этом году. Да, пока у CXMT есть серьезные проблемы с выходом годных чипов, но солидная господдержка и огромный внутренний рынок ИИ практически неизбежно приведут к тому, что в обозримом будущем этот китайский лидер завладеет значительным куском большого HBM-пирога.
С учетом этого весьма неутешительного для Южной Кореи долгосрочного расклада сил аналитики ITIF предлагают ее руководству специфический набор идей и механизмов, которые помогли бы использовать текущее окно возможностей (сверхприбыли от HBM) для усиления ее конкурентных позиций в системной гонке с Китаем.
И первый предложенный ими рецепт выживания, как это ни странно прозвучит в российских реалиях, — налоговые стимулы для техногигантов. Нынешняя система корейских налоговых кредитов на НИОКР сильно перекошена в пользу МСП (25% для малых, 8% для средних и всего 2% для крупных компаний). Аналитики ITIF настаивают на резком повышении этих процентов и стабилизации налоговых кредитов именно для крупных корпораций. Только они, считают в ITIF, способны вытянуть заявленные мегапроекты «с огромными положительными экстерналиями».
Еще одним возможным механизмом коррекции общей промышленно-технологической политики может стать смещение акцента на коммерциализацию, а не на патентную активность: «государственные программы должны оцениваться не по количеству зарегистрированных патентов или освоенным бюджетам, а по скорости прохождения пути от лаборатории до первого коммерческого внедрения».
И первый предложенный рецепт выживания, как это ни странно прозвучит в российских реалиях, — налоговые стимулы для техногигантов, так как система корейских налоговых кредитов на НИОКР сильно перекошена в пользу МСП
А одним из наиболее сложных, но в то же время практически безальтернативных, по мнению ITIF, стратегических решений для корейского руководства может (или, скорее, должно) стать налаживание тесного партнерского взаимодействия с «историческим антиподом» — Японией.
Вместо абстрактных деклараций о взаимопонимании ITIF предлагает создавать между Кореей и Японией жесткие отраслевые альянсы по взаимодополняющим промышленным направлениям.
И первые практические шаги уже были предприняты в этом году: 14 марта министр торговли, промышленности и энергетики Кореи Ким Чжон-гван и японский министр экономики, торговли и промышленности Акадзава Рёсэй подписали Korea‒Japan Supply Chain Partnership Arrangement (SCPA) — предварительное соглашение о партнерстве в сфере обеспечения надежности цепочек поставок. Ключевые секторы будущего сотрудничества: критические минералы и ресурсы — диверсификация источников, снижение зависимости от конкретных стран (читай: Китая); энергетика — СПГ, сырая нефть, нефтепродукты; совместное реагирование на кризисы поставок и проч.
Первое заседание совета по реализации SCPA прошло 2 сентября 2026 года в Токио.
И наконец, аналитики ITIF рекомендуют корейским властям честно «признать неизбежное отступление (на ряде участков технологического фронта. — “Стимул”) и сосредоточиться на премиум-нишах». Общая политика должна сфокусироваться на «сохранении критических компетенций (высокопрочные стали, спецхимия, прецизионные компоненты) и управлении адаптацией (поддержка работников и перепрофилирование региональных активов), а не на бесконечном субсидировании неконкурентоспособного производства».
Темы: Среда